Los fondos de inversión son uno de los productos más populares en España para hacer crecer tus ahorros a largo plazo. Un fondo de inversión es un vehículo que junta (los partícipes) para invertirlo de forma conjunta en distintos activos: acciones, bonos, inmuebles, materias primas, o una mezcla de todo ello, según la estrategia del fondo. En vez de comprar tú directamente acciones sueltas, delegas esa gestión en un equipo profesional (la gestora), a cambio de una comisión.
Cada partícipe posee «participaciones» del fondo, cuyo valor (el famoso «valor liquidativo») sube o baja según cómo se comporten los activos en los que invierte el fondo. Si el fondo gana valor, tus participaciones valen más; si pierde, valen menos.
Tipos de fondos de inversión que existen
No todos los fondos son iguales, y elegir el tipo adecuado depende de tu perfil de riesgo y objetivos:
Fondos de renta fija: invierten en bonos y deuda (pública o privada). Suelen ser los más conservadores, con menor volatilidad pero también menor potencial de rentabilidad a largo plazo.
Fondos de renta variable: invierten principalmente en acciones. Mayor potencial de rentabilidad a largo plazo, pero también mayor volatilidad y riesgo de pérdidas en el corto plazo.
Fondos mixtos: combinan renta fija y variable en distintas proporciones, buscando un equilibrio entre riesgo y rentabilidad.
Fondos indexados: en vez de que un gestor elija activamente qué comprar, replican automáticamente un índice bursátil (como el S&P 500 o el IBEX 35). Suelen tener comisiones mucho más bajas, entre el 0,10% y el 0,65% según los datos actuales del mercado español, frente al 0,8%-2,25% habitual de los fondos de gestión activa.
Fondos monetarios: invierten en activos muy seguros y de corto plazo, con rentabilidades bajas pero también riesgo mínimo, útiles como alternativa a tener el dinero completamente parado.
Las comisiones: lo que de verdad importa en los fondos de inversión
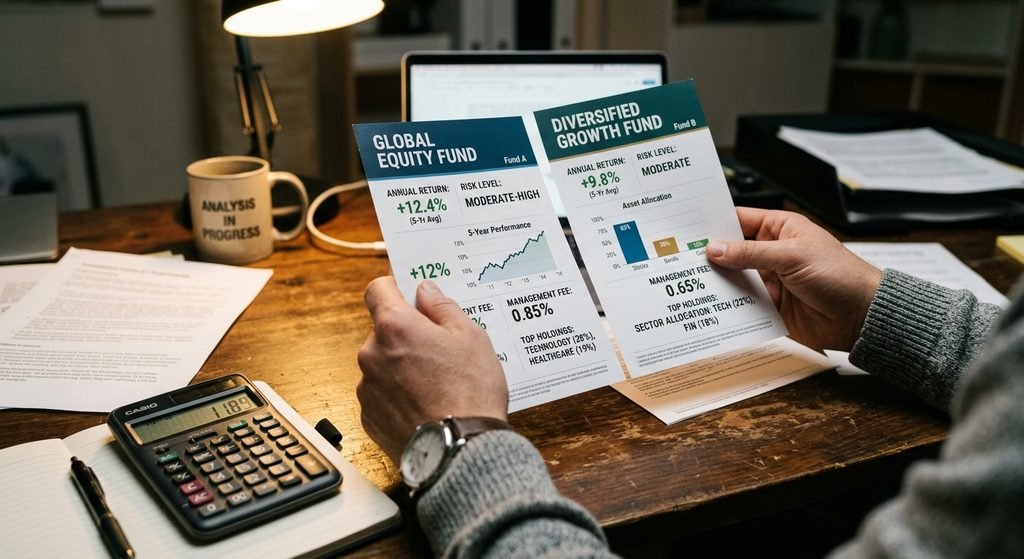
Las comisiones son uno de los factores que más impacto tienen en tu rentabilidad final a largo plazo, y conviene revisarlas con lupa antes de elegir un fondo. En España, según los datos más recientes del sector, las comisiones de gestión pueden ir desde un 0,10% en fondos indexados hasta un 2,25% en los fondos de gestión activa más caros, a lo que hay que sumar en algunos casos comisiones de suscripción y reembolso que pueden llegar hasta el 5%.
Una diferencia aparentemente pequeña entre comisiones (por ejemplo, 0,5% frente a 2%) puede suponer decenas de miles de euros de diferencia a 20-30 años vista, debido al efecto acumulativo que ya explicamos al hablar del interés compuesto: una comisión alta no solo te cuesta ese porcentaje cada año, sino que también reduce la base sobre la que se sigue generando rentabilidad compuesta en los años siguientes.
La ventaja fiscal que hace únicos a los fondos en España
Aquí está uno de los motivos por los que los fondos de inversión son tan populares específicamente en España, y que mucha gente desconoce: el régimen de traspasos. Puedes mover tu dinero de un fondo a otro (incluso entre gestoras completamente distintas) sin tributar por las plusvalías generadas, siempre que no retires el dinero del ecosistema de fondos. Esta ventaja fiscal es exclusiva de los fondos de inversión en España y no se aplica a ETFs ni a acciones compradas directamente.
Esto significa que puedes ajustar tu estrategia con el tiempo (cambiar de un fondo mixto a uno más conservador según te acerques a tu objetivo, por ejemplo) sin que Hacienda se lleve una parte en cada cambio, algo que si inviertes directamente en acciones o ETFs sí generaría una obligación fiscal inmediata en cada venta.
Cuando sí vendes definitivamente (haces un reembolso, no un traspaso), la ganancia tributa en el IRPF según la escala del ahorro vigente en 2026: 19% hasta 6.000€, 21% hasta 50.000€, 23% hasta 200.000€, 27% hasta 300.000€, y 30% a partir de ahí.
Dónde contratar fondos de inversión en España
Actualmente tienes más opciones que nunca para comprar fondos de inversión: desde bancos tradicionales (CaixaBank, BBVA, Banco Santander) hasta neobancos y roboadvisors especializados (MyInvestor, Trade Republic) o brokers como Renta 4, Self Bank o EBN Banco. Un factor a tener en cuenta al comparar es si la entidad ofrece «clases limpias» de los fondos: son versiones sin retrocesiones incluidas en la comisión, lo que suele traducirse en un coste real menor para ti como inversor, especialmente relevante si manejas carteras de tamaño medio o grande.
Riesgos que debes conocer antes de invertir en fondos de inversión
Ningún fondo de inversión garantiza rentabilidad, y el valor de tus participaciones puede bajar, especialmente en el corto plazo. Los fondos de renta variable pueden sufrir caídas significativas en periodos de inestabilidad de mercado, mientras que incluso los fondos considerados «prudentes» pueden incluir activos con más riesgo del esperado (como deuda subordinada o bonos perpetuos), por lo que conviene leer bien el folleto informativo, no solo fijarte en el nombre o en la rentabilidad histórica reciente.
Cómo elegir tu primer fondo de inversión
No existe un único «mejor fondo» válido para todo el mundo. Antes de elegir, valora estos criterios:
- Tu horizonte temporal: a más años sin necesitar el dinero, más sentido tiene asumir algo más de riesgo con renta variable.
- Rentabilidad histórica a 3-5 años, no solo el resultado del último año, que puede ser engañoso.
- Las comisiones totales, no solo la de gestión, revisando también las de suscripción y reembolso si las hubiera.
- Tu tolerancia real al riesgo: de nada sirve un fondo con gran potencial si te genera tanta ansiedad ante las caídas que acabas vendiendo en el peor momento.
Un aviso importante
No soy asesor financiero, y este artículo tiene fines puramente informativos. La inversión en fondos de inversión conlleva riesgo, incluyendo la posible pérdida parcial o total del capital invertido, y la rentabilidad pasada no garantiza resultados futuros. Antes de invertir una cantidad relevante para tu situación personal, es recomendable informarte en profundidad o consultar con un profesional cualificado que pueda valorar tu caso concreto.
Los fondos de inversión combinan gestión profesional, diversificación automática, y en España una ventaja fiscal única (los traspasos sin tributación) que los convierte en una de las herramientas más interesantes para construir patrimonio a largo plazo, especialmente si se combinan con la paciencia y constancia que requiere el interés compuesto para desplegar todo su potencial.