Si has buscado métodos para ahorrar, seguro que te has topado con el mismo titular repetido en decenas de webs sobre el método Kakebo: ‘el método japonés que te hace ahorrar hasta un 35% de tu sueldo’.
La respuesta corta: el 35% no procede del método original, ni de ningún estudio independiente. Es una cifra que se popularizó a partir de un libro moderno sobre el kakebo y que los medios han ido repitiendo unos de otros hasta convertirla en dato asumido. Eso no significa que el kakebo no funcione —funciona, y bastante bien— pero sí que conviene entenderlo por lo que realmente es antes de esperar milagros.
Qué es el método Kakebo
El kakebo (a veces escrito kakeibo) significa literalmente «libro de cuentas del hogar» en japonés. Es un sistema de ahorro que consiste en anotar a mano, cada día, todos tus ingresos y gastos, clasificarlos por categorías y revisarlos periódicamente para detectar en qué se te está escapando el dinero. Esa es la esencia del método Kakebo: consciencia antes que automatización.
No hay apps, ni algoritmos, ni automatizaciones. Solo una libreta, un boli y constancia. Esa aparente simpleza es precisamente su punto fuerte: al obligarte a escribir cada gasto de forma manual, te obliga también a ser consciente de él en el momento de hacerlo.
De dónde viene el método Kakebo (y el famoso 35%)
El método fue creado en 1904 por Hani Motoko, considerada la primera mujer periodista de Japón. Lo diseñó como una herramienta para que las mujeres japonesas, que entonces gestionaban la economía doméstica pero dependían económicamente de sus maridos, pudieran llevar las cuentas del hogar y ganar autonomía financiera. Puedes leer más sobre su origen en la explicación del método que publica Banco Sabadell.
Un siglo después, la escritora Fumiko Chiba recopiló el método en su libro Kakebo: el arte japonés de ahorrar dinero, que fue el que lo popularizó fuera de Japón. Y es a raíz de esa difusión cuando empieza a circular la cifra del 35%.
Aquí está el matiz importante: esa cifra no procede de ningún estudio científico ni de ninguna institución financiera. Es una estimación divulgativa que se ha ido replicando de medio en medio. Ninguna de las fuentes que la citan aporta la metodología detrás. Así que tómala como lo que es: un reclamo comercial, no un resultado garantizado.
Entonces, ¿cuánto se ahorra realmente con el método Kakebo?
Depende enteramente de dos cosas: cuánto margen real tengas entre ingresos y gastos, y cuánta constancia le pongas.
Lo que sí hace el kakebo de forma demostrable es hacerte consciente de tus gastos hormiga: esos pequeños desembolsos diarios que por separado parecen insignificantes pero que sumados al mes son una cantidad considerable. Si al anotarlo todo descubres que gastas 90 € al mes en cafés y comidas fuera que no habías contabilizado, ahí tienes tu margen de ahorro real.
En otras palabras: el kakebo no genera dinero, lo revela. Y luego eres tú quien decide qué hacer con esa información.
Cómo aplicar el método Kakebo paso a paso
- Anota tus ingresos del mes al principio, antes de gastar nada.
- Resta tus gastos fijos (alquiler o hipoteca, suministros, seguros, cuotas). Lo que queda es tu dinero disponible real.
- Fija tu objetivo de ahorro del mes y apártalo mentalmente antes de empezar a gastar, no al final.
- Anota cada gasto diario a mano, clasificándolo en categorías: supervivencia (comida, transporte), ocio, cultura y extras.
- Revisa cada semana cuánto llevas gastado por categoría.
- Al final del mes, hazte cuatro preguntas: cuánto tenía, cuánto he gastado, cuánto he ahorrado y qué voy a cambiar el mes que viene.
Ese último paso, la reflexión mensual, es la parte que más gente se salta y la que de verdad marca la diferencia.
Kakebo vs. otros métodos de ahorro: cuál te conviene
Así se compara el método Kakebo con las alternativas más usadas:
| Método | En qué consiste | Ideal para |
|---|---|---|
| Kakebo | Anotar a mano todos los gastos y reflexionar cada mes | Quien no sabe en qué se le va el dinero |
| Regla 50/30/20 | Repartir el sueldo en 50% necesidades, 30% ocio, 20% ahorro | Quien quiere un reparto simple sin anotar cada gasto |
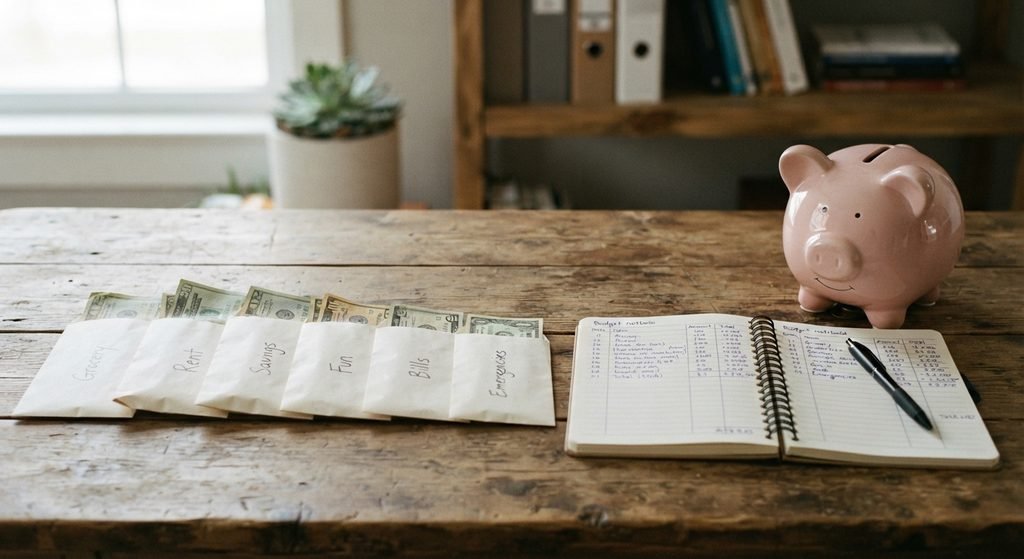
| Método de los sobres | Repartir el dinero en efectivo en sobres por categoría | Quien se descontrola pagando con tarjeta |
| Reto de las 52 semanas | Ahorrar una cantidad creciente cada semana del año | Quien necesita un objetivo gamificado y visual |
Si el kakebo te parece demasiado laborioso, la regla 50/30/20 es probablemente tu mejor alternativa: exige mucho menos seguimiento diario y da una estructura clara desde el primer mes.
Y si lo que necesitas no es un método concreto sino organizar tus cuentas desde cero, empieza por aprender a hacer un presupuesto mensual, que es la base sobre la que funciona cualquiera de estos sistemas.
Ventajas e inconvenientes reales del método Kakebo
A favor:
- Te hace consciente de cada euro, algo que ninguna app automática consigue igual.
- Es gratis: solo necesitas una libreta.
- La reflexión mensual genera un cambio de hábito duradero, no solo un ahorro puntual.
En contra:
- Requiere constancia diaria. Si fallas una semana, pierdes la foto completa del mes.
- Es laborioso comparado con métodos más automáticos.
- No sirve de nada si tu problema no es el descontrol, sino que tus ingresos no cubren tus gastos fijos.
Preguntas frecuentes
¿Es verdad que con el kakebo se ahorra un 35% del sueldo? No hay ningún estudio que respalde esa cifra. Se popularizó a partir de la difusión del método en libros y medios, y se ha ido repitiendo sin fuente verificable. Lo que el kakebo sí hace es mostrarte con exactitud en qué gastas, para que tú decidas dónde recortar.
¿Necesito comprar una libreta kakebo oficial? No. Se venden agendas específicas con el formato ya preparado, pero el método funciona igual con una libreta en blanco y un boli.
¿Puedo hacer el kakebo en el móvil o en Excel? Puedes, pero pierdes parte de su eficacia. El método se basa precisamente en la escritura manual como acto consciente; automatizarlo lo convierte en una app de gastos más.
¿Qué método de ahorro es mejor, el kakebo o la regla 50/30/20? Depende de tu problema. Si no sabes en qué se te va el dinero, el kakebo. Si ya lo sabes y lo que necesitas es un reparto claro del sueldo, la regla 50/30/20.
¿Ya tienes claro tu método? El siguiente paso es aplicarlo a un objetivo concreto: empieza por crear tu fondo de emergencia.