Si ya tienes tu fondo de emergencia hecho y estás pensando en dar el siguiente paso con tu dinero, seguramente te has topado con el término «plan de pensiones» — y con la duda de si de verdad merece la pena o si es solo un producto más que te intenta vender tu banco. Al final, un plan de pensiones no deja de ser una herramienta más dentro de tu estrategia general de ahorro. Vamos a explicarlo sin rodeos: qué es, cómo funciona, y qué ventajas e inconvenientes reales tiene en España.
¿Qué es un plan de pensiones?
Un plan de pensiones es un producto de ahorro e inversión a largo plazo, pensado específicamente para complementar tu pensión pública de jubilación. Aportas dinero periódicamente (o de forma puntual), una gestora invierte ese dinero en distintos activos según el tipo de plan que hayas elegido, y en el momento de tu jubilación (o en algunas situaciones concretas antes) puedes recuperar ese capital, junto con lo que haya generado de rentabilidad.
La diferencia clave frente a un fondo de inversión normal es que el dinero de un plan de pensiones queda bloqueado hasta la jubilación, salvo excepciones muy concretas (paro de larga duración, enfermedad grave, o que hayan pasado más de 10 años desde la aportación, entre otras). A cambio de esa falta de liquidez, el Estado te ofrece un beneficio fiscal importante, que es la razón principal por la que la gente los contrata. El tipo de plan de pensiones que elijas dependerá de tu situación laboral.
Tipos de planes de pensiones
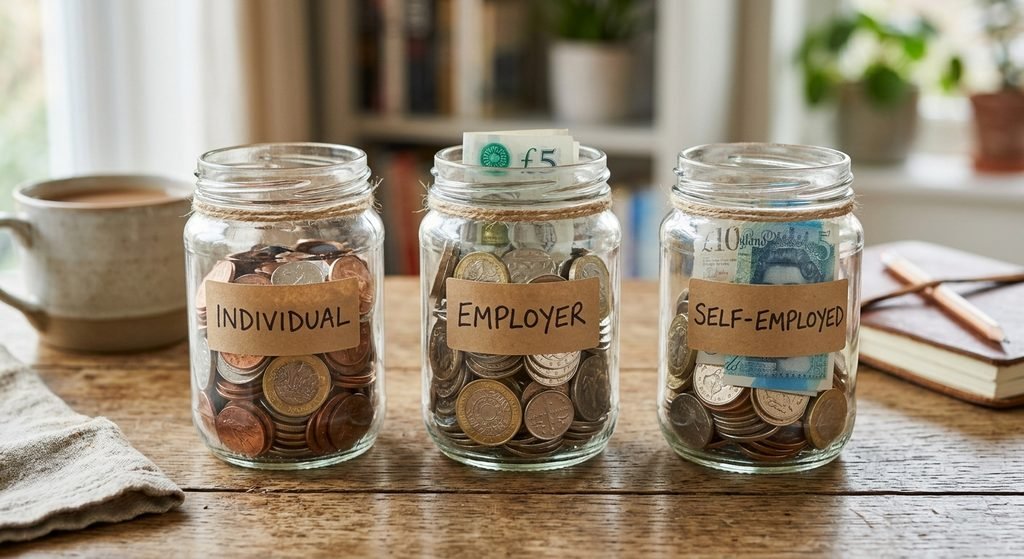
- Plan de pensiones individual (PPI): el que contratas tú directamente con un banco o gestora, sin que dependa de tu empresa.
- Plan de pensiones de empleo (PPE): lo ofrece tu empresa como parte de tus condiciones laborales, y en muchos casos la propia empresa aporta dinero además de lo que aportes tú.
- Plan simplificado para autónomos: una modalidad pensada específicamente para trabajadores por cuenta propia, con un límite de aportación deducible mayor que el plan individual normal.
Ventaja fiscal: cuánto puedes desgravarte en 2026
Este es el motivo por el que la mayoría de gente contrata un plan de pensiones. Cada euro que aportas (hasta el límite correspondiente) reduce tu base imponible del IRPF, es decir, pagas impuestos sobre una cantidad menor de tus ingresos ese año.
Los límites de aportación deducible para la declaración de la Renta de 2026 son:
- 1.500€ al año para planes individuales (el límite general para cualquier trabajador).
- Hasta 10.000€ al año en total si tu empresa también aporta a un plan de empleo (los 1.500€ propios más hasta 8.500€ adicionales de la empresa).
- Hasta 5.750€ al año para autónomos que usen el plan simplificado (los 1.500€ del plan individual más 4.250€ adicionales).
En todos los casos, existe también un límite adicional: no puedes deducirte más del 30% de tus rendimientos netos del trabajo o de actividades económicas, aunque el límite en euros sea mayor.
Un ejemplo real: si tu tipo marginal de IRPF es del 30% y aportas los 1.500€ máximos del plan individual, te ahorras aproximadamente 450€ ese mismo año en tu declaración de la renta — dinero que efectivamente dejas de pagar a Hacienda, no una promesa de rentabilidad futura.
Ventajas y desventajas reales
Antes de contratar un plan de pensiones, conviene sopesar estos puntos:
A favor:
- Beneficio fiscal inmediato y garantizado (no depende de que el mercado vaya bien).
- Te obliga a una disciplina de ahorro a largo plazo, sin la tentación de tocar el dinero.
- Si tu empresa aporta también, es dinero adicional que de otra forma no recibirías.
En contra:
- Liquidez muy limitada: el dinero queda prácticamente inmovilizado hasta la jubilación.
- Cuando rescatas el dinero, tributa como rendimiento del trabajo en el IRPF, lo que en algunos casos puede compensar parte del ahorro fiscal obtenido durante los años de aportación.
- Las comisiones de gestión pueden variar mucho entre entidades, y no siempre están tan claras como en un fondo de inversión normal.
¿Merece la pena tener un plan de pensiones?
Depende sobre todo de tu situación fiscal y de tu horizonte temporal. Si tu tipo marginal de IRPF es alto, el ahorro fiscal inmediato suele compensar la falta de liquidez. Si estás en un tramo bajo, ese beneficio fiscal es menor, y podría interesarte más priorizar otras formas de ahorro con más flexibilidad, como los fondos de inversión que ya vimos en otro artículo, antes de bloquear dinero hasta la jubilación.
Como siempre, esto no es una recomendación personalizada — antes de aportar cantidades importantes, conviene valorar tu caso concreto o consultar con un profesional.
Preguntas frecuentes
¿Puedo sacar el dinero de mi plan de pensiones antes de jubilarme? Solo en situaciones concretas: paro de larga duración, enfermedad grave, o si han pasado más de 10 años desde que hiciste esa aportación (esta última posibilidad ya está disponible desde 2025).
¿Cuánto puedo aportar a un plan de pensiones en 2026? Hasta 1.500€ al año de forma individual, hasta 10.000€ si tu empresa también aporta, y hasta 5.750€ si eres autónomo y usas el plan simplificado.
¿Es mejor un plan de pensiones o un fondo de inversión? Depende de tu prioridad: el plan de pensiones da ventaja fiscal inmediata pero bloquea el dinero hasta la jubilación; el fondo de inversión da más flexibilidad y liquidez, pero sin ese beneficio fiscal directo. Muchas personas combinan ambos según sus objetivos.
¿Todavía no tienes tu colchón de ahorro básico? Empieza por nuestra guía de 10 consejos para empezar a ahorrar dinero antes de plantearte productos como este.