Seguro que has notado que el carro de la compra te cuesta más que hace un par de años, que la factura de la luz sube sin que hayas cambiado tus hábitos, o que ese café que antes costaba 1,20€ ahora ronda los 1,80€. Todo eso tiene un nombre: inflación. Pero qué es la inflación y qué significa exactamente va más allá de «las cosas suben de precio» — es un fenómeno económico con causas concretas, mecanismos de medición oficiales, y consecuencias muy reales sobre tu capacidad de ahorro e inversión, algo que ya hemos tocado en otros artículos de este blog.
La inflación se define, de forma sencilla, como el aumento generalizado y sostenido de los precios de los bienes y servicios de una economía a lo largo del tiempo. La palabra clave aquí es «generalizado»: no hablamos de que un solo producto suba de precio puntualmente (eso sería una simple variación de mercado), sino de que, en conjunto, el nivel general de precios de toda la economía se eleva, lo que se traduce en que tu dinero pierde poder adquisitivo. Es decir, con la misma cantidad de euros, cada vez puedes comprar menos cosas. Por eso 1.000€ guardados debajo del colchón durante diez años valen, en términos reales, mucho menos que esos mismos 1.000€ invertidos con el interés compuesto que explicamos en el artículo dedicado a ese tema.
¿Qué es la inflación y qué la causa?
No tiene una única respuesta, porque suele ser el resultado de varios factores actuando a la vez, y distinguir cuál pesa más en cada momento es precisamente el trabajo de los economistas y bancos centrales. Existen, a grandes rasgos, tres grandes mecanismos que la explican. El primero es la inflación de demanda: cuando la gente y las empresas quieren comprar más bienes y servicios de los que la economía es capaz de producir en ese momento, los precios suben porque hay más compradores que oferta disponible. El segundo es la inflación de costes: cuando sube el precio de las materias primas (como el petróleo, cuyo encarecimiento hemos visto reflejado directamente en los datos de 2026), de la energía, o de los salarios, las empresas trasladan ese mayor coste de producción al precio final que pagas tú. El tercero, más estructural, tiene que ver con las expectativas: si empresas y consumidores esperan que los precios vayan a subir, actúan en consecuencia (subiendo precios preventivamente, pidiendo subidas salariales), lo cual termina generando la propia inflación que se anticipaba, en una especie de profecía autocumplida.
En el caso concreto de España, por qué hay inflación en España en 2026 tiene explicaciones bastante identificables según los últimos datos del Instituto Nacional de Estadística: el IPC (Índice de Precios de Consumo) repuntó en agosto de 2026 hasta el 4,3% interanual, superando las previsiones, impulsado principalmente por el encarecimiento del petróleo (con subidas superiores al 30% interanual en el precio del barril Brent) y por la subida de la electricidad. A esto se suma un factor fiscal relevante: la retirada progresiva de las rebajas del IVA en carburantes y en determinados alimentos básicos que se habían aplicado en años anteriores como medida paliativa, lo cual añade presión adicional sobre los precios que paga el consumidor final. El Banco de España y organismos como el Banco Central Europeo vigilan de cerca esta evolución, ya que una inflación persistentemente alta suele traducirse en política monetaria más restrictiva (tipos de interés más altos), algo que afecta directamente a las hipotecas variables y a las decisiones de compra de vivienda que comentamos en el artículo sobre alquiler vs hipoteca.
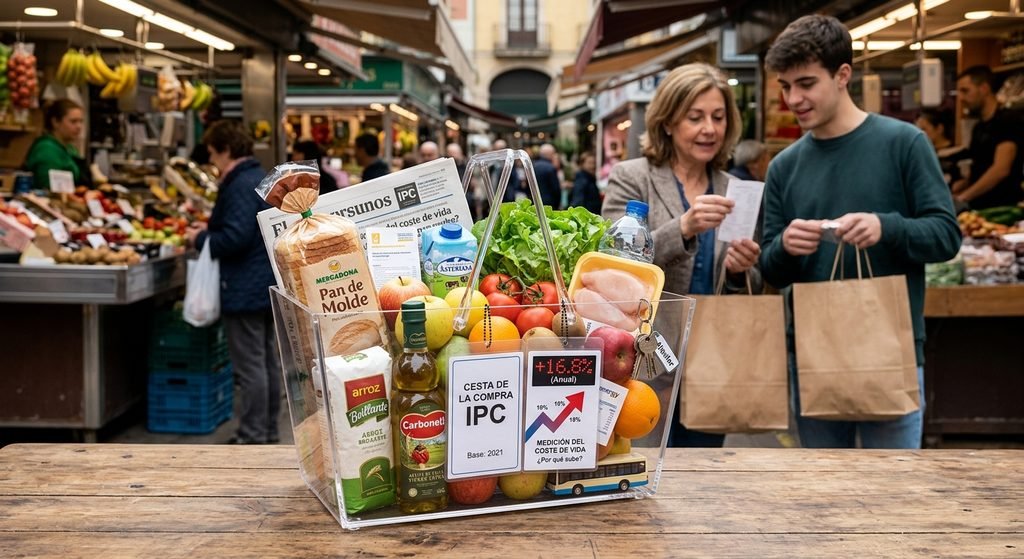
Un punto que genera bastante confusión, y que merece la pena aclarar del todo, es cuál es la diferencia entre la inflación y el IPC. La inflación es el concepto económico general: el fenómeno de subida sostenida de precios en la economía. El IPC, en cambio, es el instrumento concreto que se usa para medir ese fenómeno: un indicador estadístico que calcula cómo evoluciona el precio de una «cesta» representativa de bienes y servicios que consumen habitualmente los hogares (alimentación, vivienda, transporte, ocio, entre otros). Es decir, la inflación es el «qué» (el fenómeno que ocurre) y el IPC es el «cómo lo medimos» (la herramienta). Además, dentro del propio IPC existe una distinción importante entre la inflación general y la llamada inflación subyacente, que excluye los elementos más volátiles (energía y alimentos frescos) precisamente porque estos pueden distorsionar la imagen real de fondo de cómo evolucionan los precios: en agosto de 2026, mientras la inflación general subía con fuerza hasta el 4,3%, la subyacente se mantenía más contenida en torno al 2,9%, lo que indica que buena parte de la subida actual viene concentrada en energía y combustibles, no en el conjunto generalizado de la economía.
Entender esto no es solo un ejercicio académico: la inflación afecta directamente a tus decisiones financieras del día a día. Si tienes dinero ahorrado sin invertir, la inflación erosiona su valor real año tras año, lo cual refuerza la importancia de estrategias como el interés compuesto o la inversión en fondos indexados que hemos tratado en artículos anteriores, ya que necesitas que tu dinero crezca al menos al mismo ritmo que la inflación para no perder poder adquisitivo. También afecta a tu presupuesto mensual, ya que una inflación alta en alimentación (como la que hemos visto reflejada en los datos recientes) hace todavía más relevante aplicar los trucos de ahorro en la compra que repasamos en su momento. En definitiva, la inflación no es un concepto abstracto reservado a economistas: es una fuerza que actúa constantemente sobre tu dinero, y entender cómo funciona es el primer paso para tomar mejores decisiones financieras frente a ella.