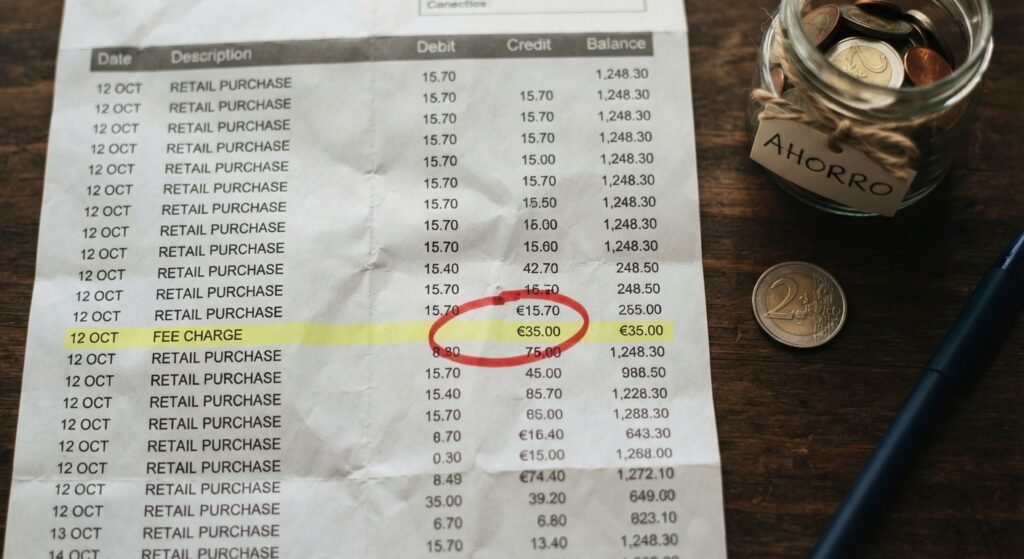
Si alguna vez has mirado tu cuenta y te has preguntado por qué el banco te ha cobrado 30, 40 o hasta 60 € «de la nada», no estás solo. Las comisiones bancarias son una de las fugas de dinero más silenciosas que existen, precisamente porque muchas veces no las vemos venir. Y aquí va el dato que más sorprende a la gente: el Banco de España reconoce abiertamente que no puede limitar lo que un banco te cobra. Vamos a explicarte exactamente por qué, y qué margen real tienes para evitarlas.
Qué son las comisiones bancarias
Una comisión bancaria es la cantidad que tu banco te cobra a cambio de un servicio: mantener tu cuenta abierta, hacer una transferencia, emitirte una tarjeta o estudiar la concesión de un préstamo. Son, básicamente, el precio que el banco pone a sus servicios, igual que cualquier otra empresa.
La diferencia con otros productos es que muchas veces no eliges pagarlas de forma consciente: se aplican automáticamente si no cumples ciertas condiciones (una nómina domiciliada, un número mínimo de movimientos, un saldo mínimo), y pueden cambiar sin que te des cuenta si no lees los avisos que te manda el banco.
¿Existe un límite legal a las comisiones bancarias?
Aquí está el mito que más circula, y que hay que desmontar con la fuente oficial. Según el propio Banco de España, en su Portal del Cliente Bancario:
«El Banco de España no autoriza ni consiente, no puede denegar, ni limitar, el importe de las comisiones bancarias.»
Es decir, las comisiones son libres. Cada banco puede cobrar lo que decida, salvo en un puñado de excepciones muy concretas fijadas por ley (como la cancelación anticipada de una hipoteca o de un crédito al consumo). El Banco de España solo puede establecer criterios de buenas prácticas, pero no fijar un tope general.
Eso sí, hay dos condiciones que toda comisión debe cumplir para ser legal, según la misma fuente:
- Debe responder a un servicio real que el banco te haya prestado de verdad.
- Tú debes haberlo solicitado o aceptado. No pueden cobrarte por algo que no pediste.
Si una comisión no cumple estas dos condiciones, sí puedes reclamarla, y con buenas probabilidades de éxito.
Los tipos de comisiones bancarias más comunes
Estas son las que más aparecen en las cuentas de un particular:
- Comisión de mantenimiento o administración, por tener la cuenta abierta. Es la más habitual y la que más ha subido en los últimos años.
- Comisión por descubierto, cuando se hace un cargo en tu cuenta sin que tengas saldo suficiente. Esta sí tiene un límite: no puede superar 2,5 veces el interés legal del dinero, según recoge el Portal del Consumo de la Comunidad de Madrid.
- Comisión por emisión y mantenimiento de tarjetas, tanto de débito como de crédito.
- Comisión por transferencias, especialmente las internacionales o urgentes.
- Comisión por retirar efectivo en un cajero de otra entidad.
Un caso especial: las cuentas anteriores a 2012
Hay un dato poco conocido sobre las comisiones bancarias que puede ahorrarte dinero si tienes un préstamo antiguo. Si contrataste un préstamo personal o hipotecario antes del 29 de abril de 2012 y el banco te obligó a abrir una cuenta corriente para domiciliar los pagos, no tienen derecho a cobrarte comisión de mantenimiento por esa cuenta, porque fue una imposición suya, no una elección tuya. Si el contrato es posterior a esa fecha, sí pueden cobrarla, pero deben haberlo informado antes de firmar.
Cómo evitar las comisiones bancarias
- Revisa tus extractos cada mes. Es el paso que casi todo el mundo se salta, y el que permite detectar cobros que no reconoces o servicios que ya no usas.
- Compara condiciones antes de quedarte por inercia. Muchos bancos exigen nómina domiciliada, un mínimo de movimientos con tarjeta o un saldo medio para eximirte de comisiones. Revisa si de verdad las cumples.
- Evita los descubiertos a toda costa. Es la comisión más cara en proporción, y la más fácil de evitar simplemente controlando tu saldo.
- Pregunta antes de contratar cualquier producto. Las comisiones deben comunicarse con transparencia antes de la firma; exige que te las detallen por escrito.
- Usa el comparador oficial del Banco de España si quieres ver qué cobra cada entidad por las operaciones más habituales.
Este tipo de revisión encaja perfectamente dentro de tu presupuesto mensual: las comisiones son, en la práctica, un gasto fijo más, solo que uno que puedes reducir a cero con un poco de atención.
Cuándo puedes reclamar una comisión bancaria
No todas las comisiones son irreclamables solo porque «son libres». Puedes reclamar si:
- Te han cobrado por un servicio que no solicitaste ni aceptaste.
- La comisión supera el límite legal en los casos donde sí existe (descubiertos, cancelación anticipada de hipoteca).
- No te avisaron con la antelación debida de un cambio en las condiciones.
El primer paso siempre es reclamar directamente a tu banco. Si no obtienes respuesta satisfactoria, puedes acudir al Servicio de Reclamaciones del Banco de España.
Preguntas frecuentes
¿El Banco de España puede obligar a un banco a devolverme una comisión? No directamente. El Banco de España establece criterios de buenas prácticas y resuelve reclamaciones, pero no tiene potestad para fijar ni limitar el importe de las comisiones con carácter general.
¿Es legal que un banco cobre 60 € al año de mantenimiento? Sí, siempre que te lo haya comunicado con la antelación debida y responda a un servicio real. No existe un tope legal para esta comisión concreta.
¿Qué comisiones bancarias sí tienen límite legal? Principalmente la comisión por descubierto (máximo 2,5 veces el interés legal del dinero) y las comisiones de cancelación o amortización anticipada de préstamos hipotecarios y créditos al consumo.
¿Puedo evitar del todo las comisiones bancarias? En muchos bancos sí, cumpliendo requisitos como domiciliar la nómina o mantener un número mínimo de movimientos con tarjeta. Revisar las condiciones de tu banco es el primer paso para saber si ya las cumples sin saberlo.
Ahora que sabes cómo evitar que el banco te reste dinero cada mes, el siguiente paso es decidir qué hacer con lo que ahorras: empieza por crear tu fondo de emergencia.