Es una de las confusiones más comunes en finanzas personales: mucha gente confunde ahorro e inversión, usando ambos términos casi como sinónimos, cuando en realidad son dos herramientas distintas, con objetivos distintos, y sobre todo, con un orden concreto que conviene respetar. Si haces esto mal —por ejemplo, invirtiendo dinero que en realidad necesitas tener disponible—, puedes acabar en una situación peor que si simplemente hubieras ahorrado.
Vamos a resolver esta duda del todo: qué diferencia hay entre ahorro e inversión, y qué deberías hacer tú primero, con tu situación en España.
¿Qué es el ahorro y qué es la inversión?
El ahorro es simplemente guardar dinero sin asumir ningún riesgo relevante, priorizando que esté disponible cuando lo necesites. En España, esto normalmente significa tenerlo en una cuenta de ahorro remunerada o una cuenta corriente normal.
La inversión, en cambio, es destinar dinero a un activo (fondos de inversión, acciones, inmuebles) con la expectativa de que crezca con el tiempo, asumiendo que puede subir o bajar de valor por el camino.
La diferencia clave no es solo el rendimiento esperado, sino el riesgo y la disponibilidad: el ahorro casi no tiene riesgo pero tampoco te protege de la inflación a largo plazo; la inversión puede generar más rentabilidad, pero puede bajar justo cuando necesitas el dinero, entender bien esta diferencia entre ahorro e inversión es el primer paso para tomar buenas decisiones con tu dinero.
Diferencias clave entre ahorro e inversión
Aquí tienes un resumen rápido de las diferencias entre ahorro e inversión:
| Ahorro | Inversión | |
|---|---|---|
| Riesgo | Muy bajo o nulo | Variable (puede bajar) |
| Disponibilidad | Inmediata | Depende del producto, puede tardar días |
| Rentabilidad esperada | Baja, a veces por debajo de la inflación | Potencialmente mayor a largo plazo |
| Horizonte recomendado | Corto plazo (meses) | Medio-largo plazo (años) |
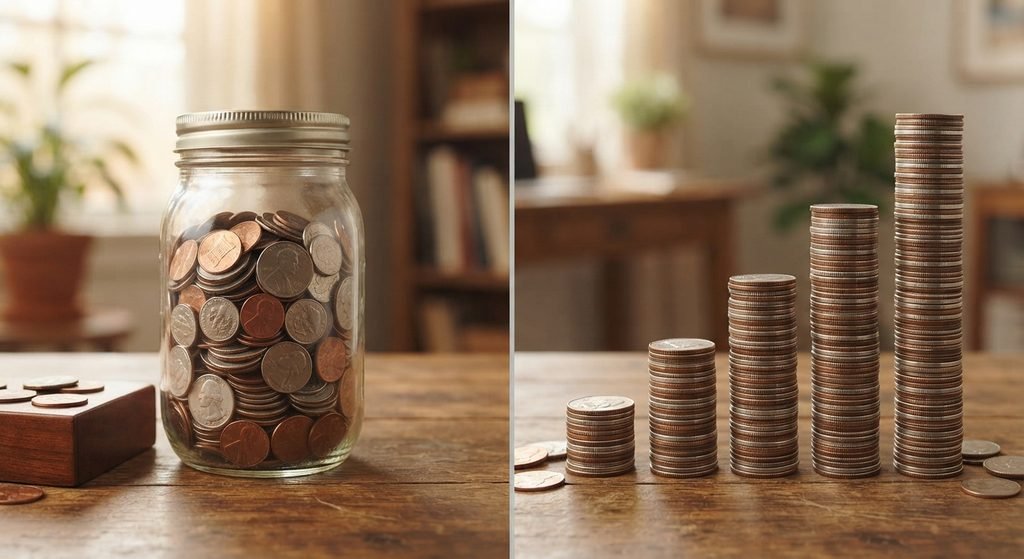
¿Por qué en España conviene priorizar el ahorro antes de invertir?
Antes de plantearte repartir tu dinero entre ahorro e inversión, necesitas tener resuelto tu fondo de emergencia: entre 3 y 6 meses de gastos básicos, guardado en algo tan líquido y seguro como una cuenta de ahorro remunerada, nunca invertido.
El motivo es sencillo: si inviertes ese dinero y te surge un imprevisto (perder el trabajo, una avería importante) justo cuando el mercado ha bajado, te verías obligado a vender con pérdidas para cubrir esa emergencia. El ahorro existe precisamente para evitarte esa situación.
¿Cuándo dar el paso de ahorro a inversión?
Una vez tienes tu fondo de emergencia cubierto, plantearte invertir tiene sentido si se cumplen estas condiciones:
- Tienes un horizonte de varios años (idealmente 5 o más) antes de necesitar ese dinero. Cuanto más corto sea el plazo, menos sentido tiene asumir riesgo.
- Puedes tolerar ver el valor bajar temporalmente sin necesitar vender en ese momento. Si una caída del 10-15% te generaría ansiedad hasta el punto de querer vender de golpe, quizás no sea el momento todavía.
- El dinero que inviertes no es tu único colchón. Nunca inviertas dinero que en realidad cumple la función de fondo de emergencia.
Si cumples estas tres condiciones, puedes empezar a informarte sobre cómo invertir desde cero, y entender qué son los fondos de inversión, que en España cuentan además con una ventaja fiscal poco conocida: puedes traspasar tu dinero entre fondos sin tributar por las plusvalías generadas, a diferencia de vender acciones sueltas o ETFs.
Ejemplo práctico: cómo repartir tu dinero en España
Imagina que tienes 10.000€ y quieres repartirlos bien entre ahorro e inversión y ya tienes cubierto tu fondo de emergencia con otra parte de tu dinero. Un reparto razonable, sin que esto sea una recomendación personalizada, podría verse así:
- Una parte se queda en ahorro puro (cuenta remunerada), para metas a corto plazo (menos de 2 años): un viaje, cambiar de coche, etc.
- El resto, si tu horizonte lo permite, podría destinarse a fondos de inversión, empezando con aportaciones pequeñas y periódicas en vez de todo de golpe, para repartir el riesgo en el tiempo.
Preguntas frecuentes
¿Es mejor ahorrar o invertir en España? No es una cuestión de qué es mejor entre ahorro e inversión en abstracto: depende de tu situación. Lo recomendable es tener primero un fondo de emergencia ahorrado, y solo después destinar el resto a inversión si tu horizonte temporal lo permite.
¿Cuánto dinero debo ahorrar antes de empezar a invertir? Como referencia general, entre 3 y 6 meses de tus gastos básicos, en una cuenta de ahorro accesible, antes de destinar nada a inversión.
¿La inversión en España tiene ventajas fiscales frente al ahorro? Los fondos de inversión en España permiten traspasar dinero entre fondos sin tributar por las plusvalías en cada cambio, algo que no ocurre con una cuenta de ahorro normal ni con la venta directa de acciones o ETFs.
Este artículo tiene fines informativos y no constituye asesoramiento financiero personalizado. Antes de invertir, valora tu situación particular o consulta con un profesional cualificado.
¿Todavía no tienes tu fondo de emergencia? Es el primer paso antes de repartir tu dinero entre ahorro e inversión. — te lo explicamos en nuestra guía completa.